
Während die europäische Industrie weiterhin die Folgen der Energiekrise und anhaltender geopolitischer Spannungen spürt, nimmt Spanien eine Sonderrolle ein. Die Industrieproduktion des Landes hat inzwischen das Niveau vor dem Ausbruch des Ukraine-Kriegs übertroffen. Treiber dieser Entwicklung sind eine ausgewogene Industriestruktur, wettbewerbsfähige Arbeitskosten und der starke Ausbau erneuerbarer Energien. Die Entwicklung ist vielversprechend, steht jedoch weiterhin vor strukturellen Herausforderungen – insbesondere bei der Produktivität und der Strominfrastruktur.
Zentrale Daten im Überblick
- 43 %: Unterschied bei den Arbeitskosten pro Stunde zwischen Spanien und Deutschland
- 58 %: Anteil der Erneuerbaren Energien am spanischen Strommix 2024
Während viele europäische Industriestandorte noch immer unter den Folgen der Energiekrise und geopolitischer Unsicherheiten leiden, hebt sich Spanien positiv ab. Eine diversifizierte Industrie, wettbewerbsfähige Kostenstrukturen und ein stark wachsender Anteil erneuerbarer Energien stärken die Widerstandsfähigkeit des Standorts. Die entscheidende Frage ist, ob es gelingt, diese Vorteile in langfristige Produktivitätsfortschritte umzuwandeln.
sagt Laurine PIVIDAL, Volkswirtin für die Region Südeuropa bei Coface.
Eine Industrie, die wächst, während andere zurückfallen
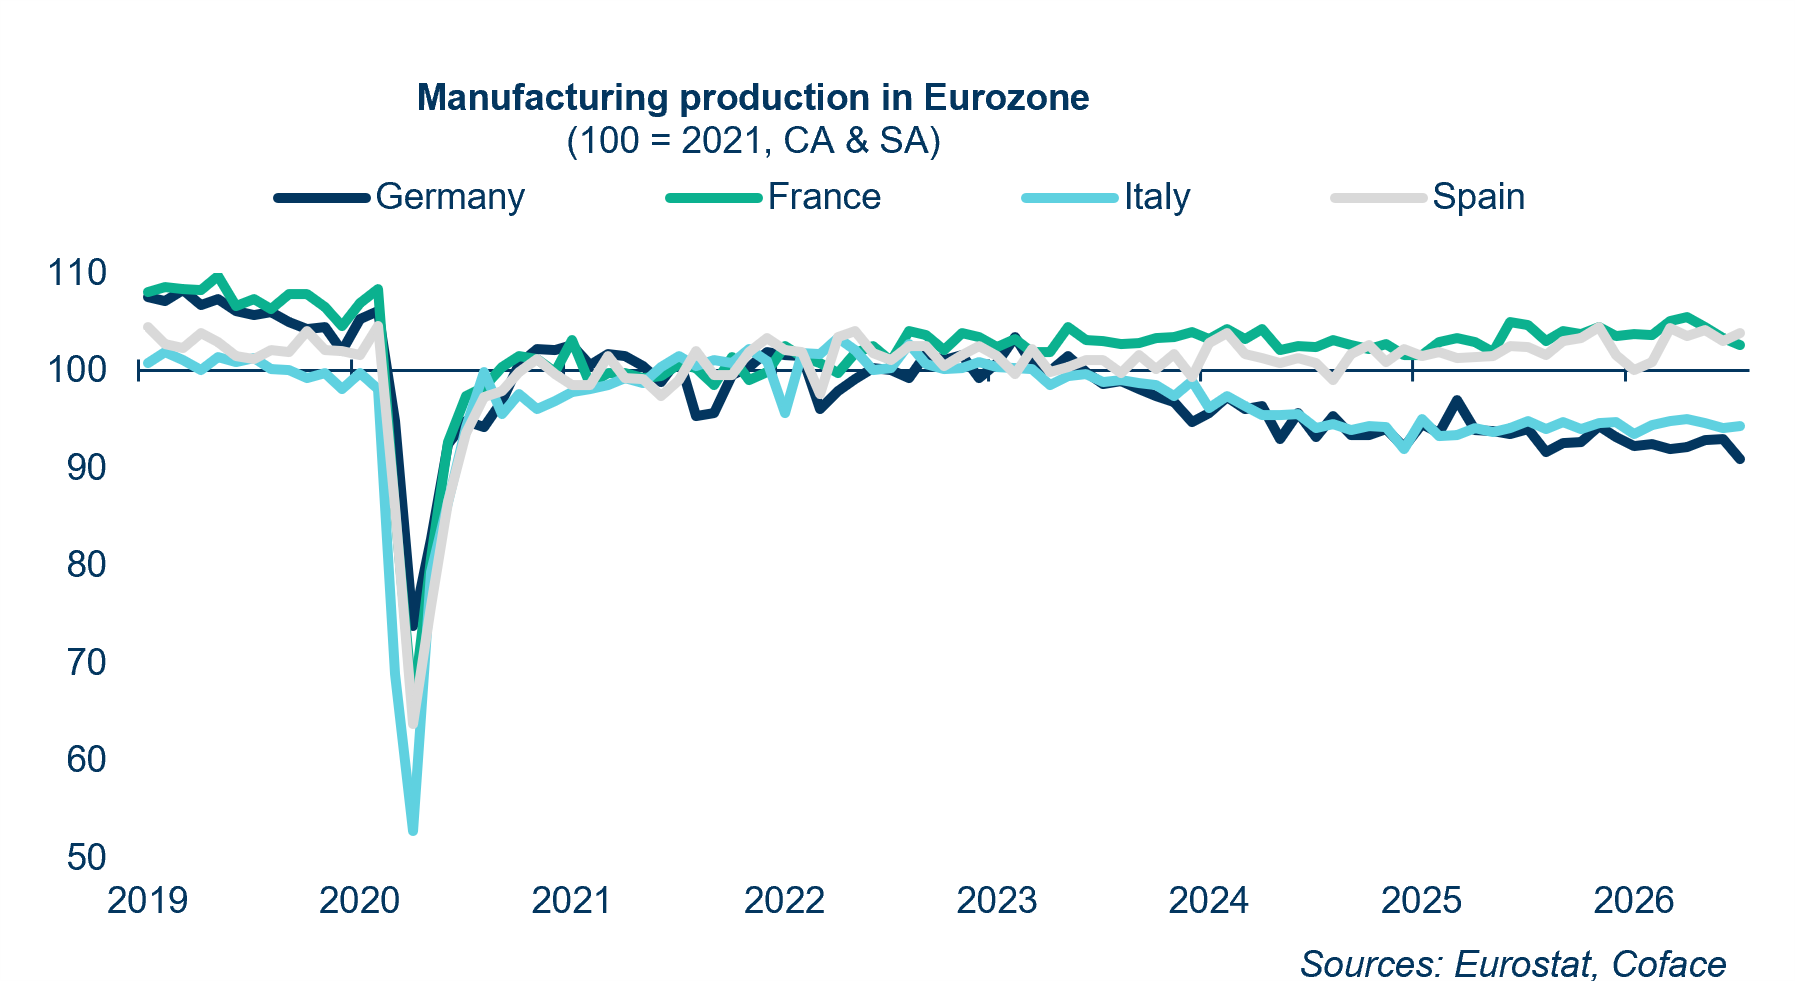
Seit 2022 zählt Spanien zu den dynamischsten Volkswirtschaften Europas. Das jährliche Wirtschaftswachstum liegt deutlich über dem Durchschnitt der Europäischen Union. Eine ähnliche Entwicklung zeigt sich in der Industrie: Die spanische Produktion hat das Niveau vor dem Ausbruch des Ukraine-Kriegs bereits übertroffen, während Deutschland und Italien weiterhin hinter ihren früheren Werten zurückbleiben.
Ein wesentlicher Grund dafür ist die Industriestruktur des Landes. Während Deutschland und Italien stark von Branchen abhängen, die besonders unter der Energiekrise gelitten haben – etwa der Automobil-, Maschinenbau- und Metallindustrie –, profitiert Spanien von einer breiteren Diversifizierung. Hinzu kommen starke Wachstumsimpulse in Branchen mit hoher Wertschöpfung wie der Pharmaindustrie, der Elektroindustrie sowie in energieintensiven Industriezweigen wie Papier, Kunststoff und Chemie.
Diese Entwicklung beschränkt sich nicht auf den Binnenmarkt. Spanien konnte seinen Anteil an den Exporten innerhalb der Europäischen Union seit 2015 stabil halten. Deutschland und Frankreich hingegen haben in diesem Zeitraum Marktanteile verloren.
Data used for the graph in .xlsx format
Niedrige Arbeitskosten sind (noch) ein Wettbewerbsvorteil
Ein wesentlicher Wettbewerbsvorteil der spanischen Industrie sind weiterhin die vergleichsweise niedrigen Arbeitskosten. Im Jahr 2025 lagen die Arbeitskosten pro Stunde im verarbeitenden Gewerbe deutlich unter denen anderer großer europäischer Volkswirtschaften – 40 Prozent niedriger als in Frankreich und 43 Prozent niedriger als in Deutschland. Dieser Kostenunterschied trägt maßgeblich zur Wettbewerbsfähigkeit des Standorts bei und gleicht die geringere Produktivität der spanischen Industrie bislang mehr als aus.
Allerdings gerät dieser Vorteil zunehmend unter Druck. Zwischen 2022 und 2025 stiegen die Arbeitskosten pro Stunde im Verarbeitenden Gewerbe um 15 Prozent, während die reale Produktivität um weniger als 3 Prozent zulegte. Gleichzeitig konzentrierte sich das Beschäftigungswachstum vor allem auf Branchen mit vergleichsweise geringer Wertschöpfung. Damit zeichnet sich eine zentrale Herausforderung ab: Sollten die Löhne dauerhaft schneller steigen als die Produktivität, könnte einer der wichtigsten Wettbewerbsvorteile der spanischen Industrie schrittweise an Bedeutung verlieren.
Energieversorgung als strategischer Vorteil
Innerhalb weniger Jahre hat der Ausbau von Solar- und Windenergie die spanische Energielandschaft grundlegend verändert. Dadurch ist das Land heute deutlich weniger abhängig von Erdgas als viele seiner europäischen Nachbarn. Erdgas beeinflusst die Strompreise in Spanien nur noch in 15 Prozent der Zeit – in Italien lag dieser Anteil Anfang 2026 bei 89 Prozent.
Die geringere Abhängigkeit macht Spanien weniger anfällig für Energieschocks und trägt dazu bei, dass sich das Land zum führenden europäischen Markt für Power Purchase Agreements (PPAs) entwickelt hat, mit denen Unternehmen und Versorger ihren Strombezug langfristig zu festen Konditionen absichern können. Auf Spanien entfällt inzwischen rund ein Viertel der in Europa vertraglich gebundenen PPA-Kapazitäten.
Data used for the graph in .xlsx format
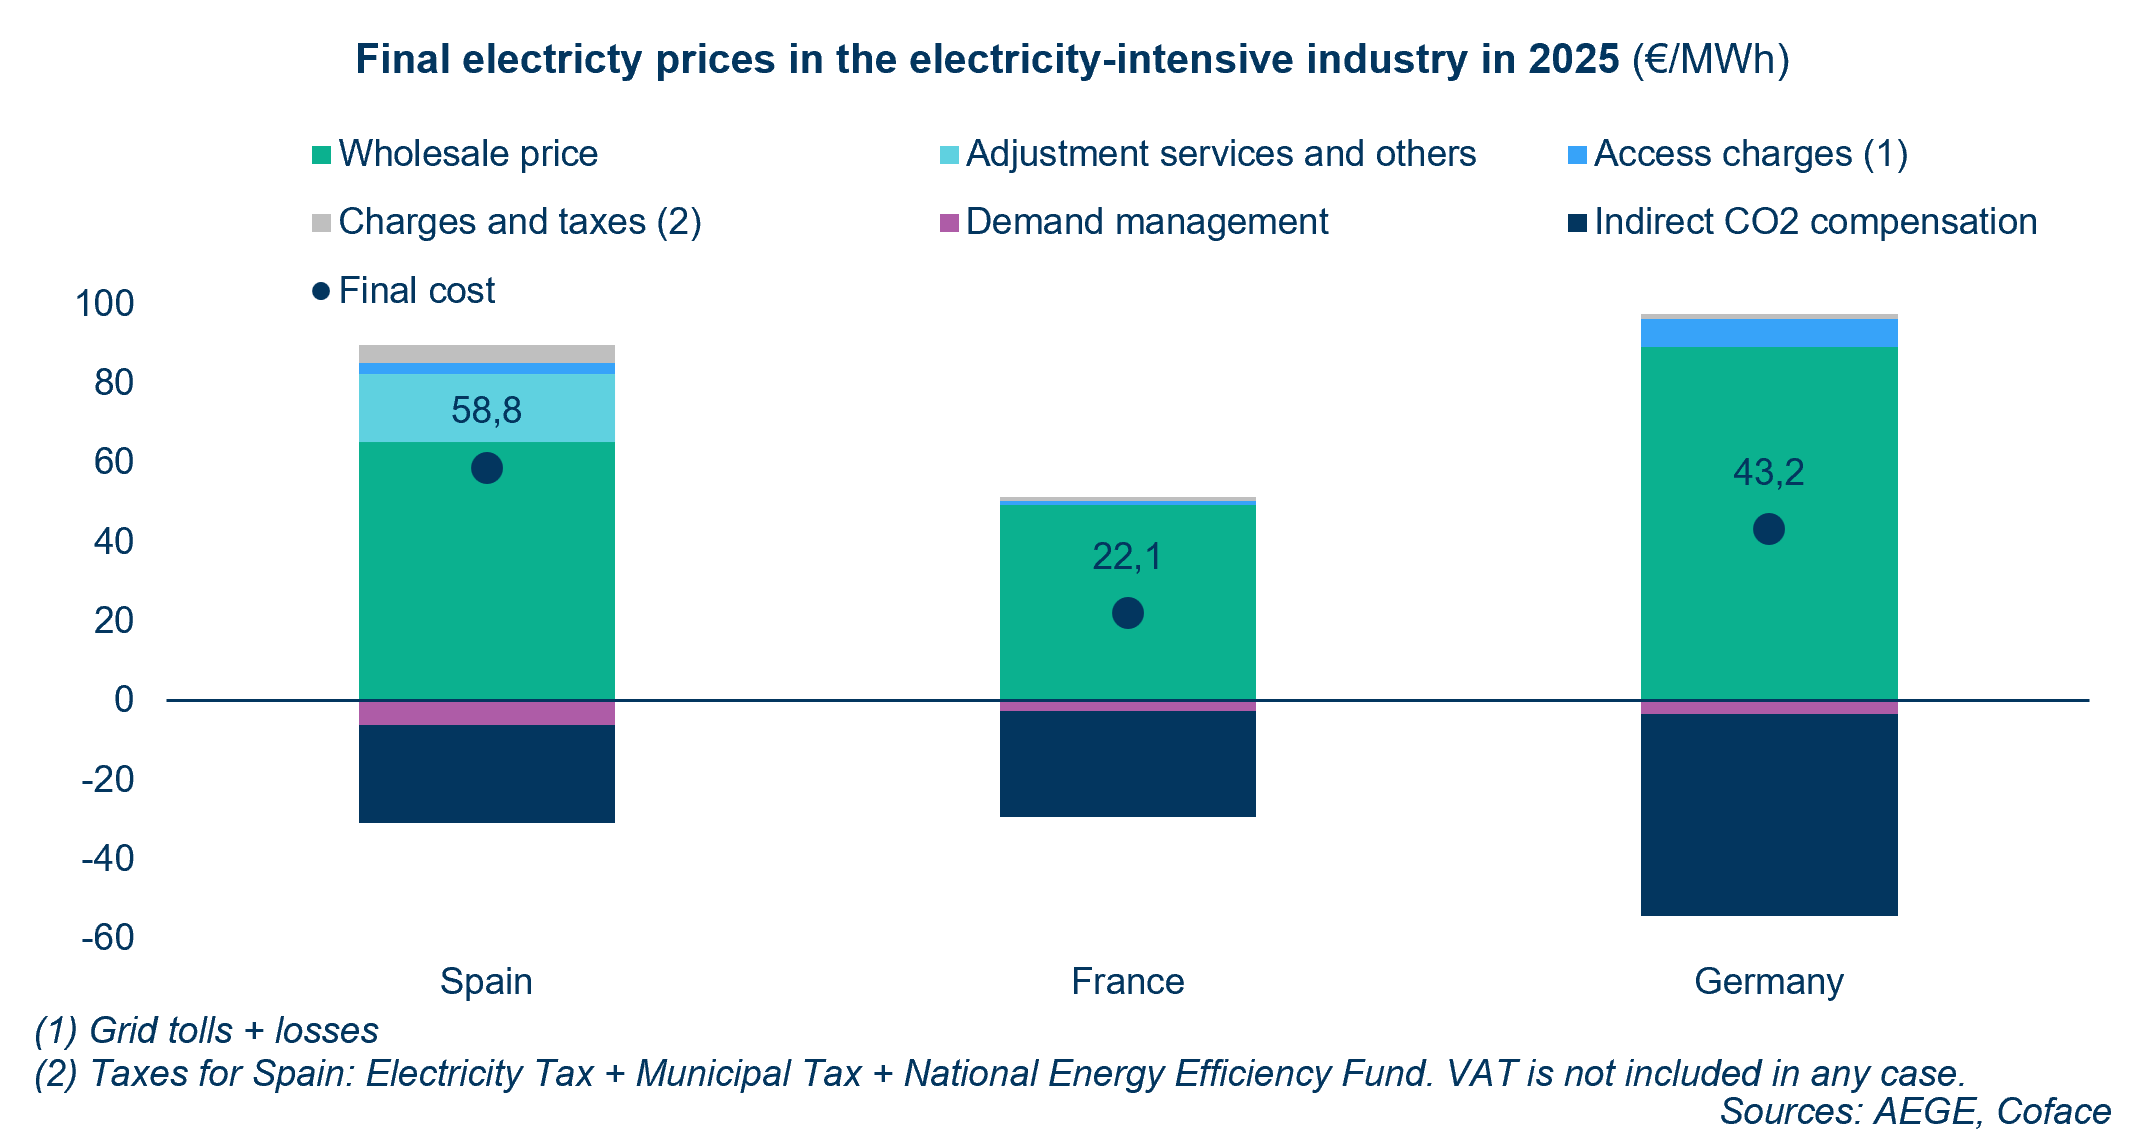
Der Vorteil niedriger Großhandelspreise schlägt sich bislang jedoch nicht vollständig in den Energiekosten der Industrie nieder. Gründe dafür sind unter anderem geringere staatliche Förderungen, höhere Netzkosten sowie ein Rückstand beim Ausbau der Stromnetze und Speicherkapazitäten. Für jeden Dollar, der in erneuerbare Energien investiert wird, fließen in Spanien lediglich 0,30 US-Dollar in die Netzinfrastruktur – verglichen mit rund 0,70 US-Dollar in vielen anderen europäischen Ländern. Die Folge: Im Jahr 2025 konnten aufgrund von Netzengpässen bis zu 11 Prozent der erneuerbaren Stromerzeugung nicht ins Netz eingespeist werden.
Dieses Potenzial könnte sich jedoch in den kommenden Jahren zunehmend entfalten. Sollten die für 2030 geplanten Förderkürzungen für energieintensive Industrien in Deutschland umgesetzt werden und Spanien gleichzeitig sein angekündigtes Investitionsprogramm von 17,9 Milliarden Euro in den Ausbau der Stromnetze realisieren, könnte sich der Wettbewerbsvorteil des Landes weiter vergrößern. Mit der fortschreitenden Dekarbonisierung der Industrie dürfte der Zugang zu kostengünstig erzeugtem Strom aus erneuerbaren Energien zu einem immer wichtigeren Standortfaktor werden – mit Vorteilen für Spanien.
Die vollständige Studie steht über den Button „Dokument(e) herunterladen“ zur Verfügung.


